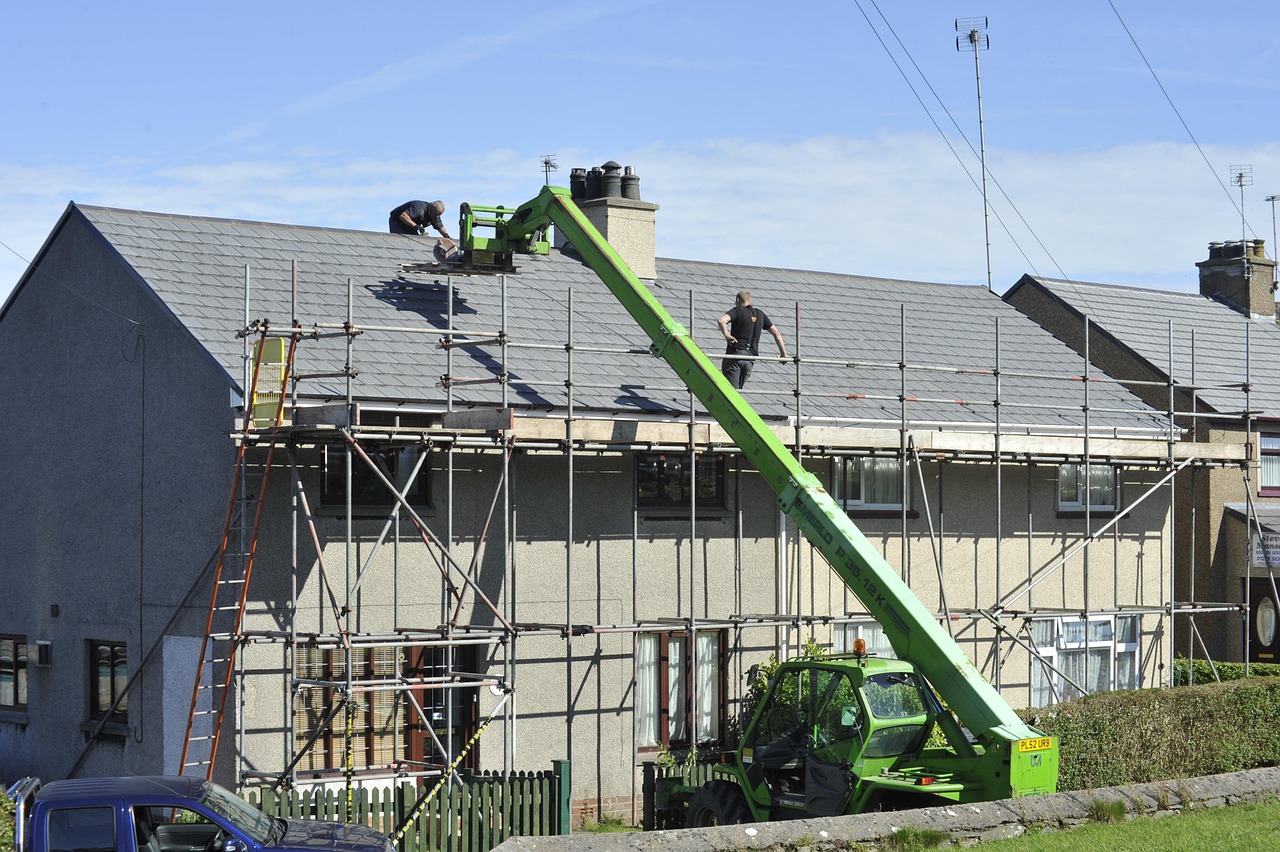
築年数がたった物件を買うときに、必ず考えておきたいのが大規模修繕の費用です。この記事では、大規模修繕の種類と費用の目安、銀行が融資の審査で修繕費をどう見ているか、購入前に収支へ組み込む方法と、修繕に備える考え方を解説します。
大規模修繕とは
大規模修繕とは、建物の性能を保つために、一定の周期で行う大がかりな修繕工事のことです。日々の小さな修理とは違い、数百万円から、物件の規模によっては1,000万円を超える費用がかかることもあります。
代表的な工事には、次のようなものがあります。
- 外壁の塗装や補修:ひび割れや塗装の劣化を直し、雨水の浸入を防ぐ
- 屋上や屋根の防水工事:雨漏りを防ぐ
- 鉄部の塗装:階段や手すりのさびを防ぐ
- 給排水の設備や給水ポンプの交換:水回りのトラブルを防ぐ
周期は建物や工事の内容によって異なりますが、外壁や屋上の工事は、一般的に10〜15年ごとが目安といわれます。
銀行が融資を断った理由は「大規模修繕の費用」だった
大規模修繕の費用は、銀行の融資の審査でも見られています。戦(SEN)代表講師の名取が、新しく物件を購入するために、10年以上の付き合いがある地元の地方銀行に融資を打診したときの話です。
支店は前向きだという話でしたが、1か月以上待った末の回答は「融資できない」でした。いくつかの理由のなかで、銀行が特に強調したのが大規模修繕の費用です。
購入を希望していた物件は築30年でした。銀行の説明は、「この先、外壁塗装をすると1,000万円ほどかかる。それを入れると収支がマイナスになるので、融資はできない」というものでした。
名取としては、断りの理由がほかにもあったのではないかと感じたそうです。ただ、少なくとも銀行が、築古物件の大規模修繕の費用を収支の計算に組み込んで審査していることは、この例からよく分かります。
修繕費を入れると収支はどう変わるか
大規模修繕の費用が収支に与える影響を、仮の数字で考えてみます(数字は説明のための仮定です)。
- 年間の家賃収入:1,000万円
- ローンの返済や管理費、税金などを引いた年間の手残り:150万円
- 10年以内に必要になる外壁塗装の費用:1,000万円
この場合、外壁塗装の1,000万円を10年で割ると年間100万円です。年間150万円の手残りがあっても、修繕費を差し引くと、実質の手残りは年間50万円ほどになります。さらに屋上防水や設備の交換が重なれば、収支はマイナスになることもあります。
表面の利回りやキャッシュフローだけで判断すると、「十分に回る物件」に見えます。しかし、大規模修繕の費用を組み込むと、まったく違う姿が見えてくることがあるのです。
築古物件は「修繕済みかどうか」で価値が変わる
築古物件を検討するときは、過去にどのような修繕が行われてきたかを確認することが大切です。
- 外壁や屋上の工事は、いつ、どの程度の内容で行われたか
- 給排水の設備や給水ポンプなどは、いつ交換されたか
- 修繕の記録や、工事の見積もり・請求書が残っているか
前のオーナーがきちんとメンテナンスをしてきた物件は、購入後の大きな出費が少なくて済みます。反対に、長い間手が入っていない物件は、購入してすぐに大きな修繕が必要になることもあります。名取の所有物件でも、築古のマンションで給水ポンプが同時に故障し、修繕に約150万円かかったことがありました。設備の更新時期も含めて、確認しておきたいところです。
購入前にやっておきたいこと
大規模修繕の費用で後から慌てないためには、購入前の準備が欠かせません。
- 建物の状態を現地で確認し、必要に応じて専門の業者に見てもらう
- 今後10年ほどで必要になりそうな修繕の内容と費用の目安を出しておく
- その費用を収支の計算に組み込み、それでも回る物件かを判断する
- 修繕が必要な状態であれば、その分を価格の交渉材料にする
築古物件の価格には、ある程度の修繕が必要なことが織り込まれている場合もあります。修繕費を見込んだうえで、なお十分な収益が出る価格かどうかを見極めることが大切です。
修繕費は「積み立て」で備える
大規模修繕に備えるには、毎月の家賃収入から修繕費を積み立てておく方法が基本です。分譲マンションでは修繕積立金として毎月徴収されていますが、一棟物件の場合は、オーナーが自分で計画的に資金を確保する必要があります。
- 家賃収入の一定割合を、修繕費として別の口座に分けておく
- 修繕の時期が近い物件ほど、手元の現金を厚めに残しておく
- 融資を使って修繕する方法があるかも、取引のある銀行に相談しておく
毎月のキャッシュフローをすべて使ってしまうと、いざ修繕が必要になったときに資金が足りなくなります。手元の現金は、不動産投資を続けるための大切な備えです。
修繕の見積もりは複数を比べる
修繕の費用は、業者や工事の方法によって大きく変わります。管理会社が紹介する業者の見積もりだけで決めず、複数の業者から見積もりを取って比べることをおすすめします。
工事の内容が適切か、必要以上の工事が含まれていないかを見極めるためにも、相見積もりは有効です。ただし、安さだけで選ぶと、工事の質が悪く、数年で再び修繕が必要になることもあります。価格と内容の両方を見て判断しましょう。
修繕をしないと空室が増えることも
大規模修繕は費用がかかるため、先送りにしたくなるものです。しかし、外壁の傷みや共用部の古さは、入居者が物件を選ぶときの印象に直結します。修繕を先送りにした結果、空室が増え、家賃を下げざるを得なくなっては本末転倒です。
修繕は、物件の価値と入居率を保つための投資でもあります。必要な修繕を適切な時期に行うことで、長く選ばれる物件を保つことができます。
銀行にも修繕の計画を説明できるようにする
名取の例のように、築古物件の融資では、銀行が大規模修繕の費用を気にすることがあります。融資を相談するときは、物件の修繕の状況や、今後の修繕計画と資金の手当てを、資料にして説明できるようにしておくと、話が進めやすくなります。「修繕費を見込んでも、この物件は十分に回る」ということを数字で示せれば、銀行の不安を和らげることにつながります。
修繕が必要なサインを見逃さない
大規模修繕の時期は、築年数だけで決まるわけではありません。建物の状態を見て判断することが大切です。日頃から、次のようなサインに気を配っておきましょう。
- 外壁のひび割れや、塗装の色あせ、触ると白い粉がつく状態(チョーキング)
- 屋上や屋根の防水シートのはがれ、水たまり、草が生えている
- 階段や手すりなど鉄部のさび
- 室内の天井や壁のしみ(雨漏りの可能性)
- 給水ポンプの異音や、水圧の低下
こうしたサインを早めに見つければ、小さな補修で済むこともあります。放置すると、建物の内部まで傷みが進み、修繕費が大きく膨らんでしまうことがあります。管理会社に定期的な点検と報告を頼んでおくと安心です。
融資を断られたときの銀行との付き合い方
名取の例では、銀行は約束した日までに連絡をくれず、名取の側から問い合わせて初めて「融資できない」という回答が返ってきました。融資を断られる理由の説明は丁寧でしたが、結果はもっと早く出ていたのではないかと感じたそうです。
融資の結果は、良い知らせなら早く届き、悪い知らせほど遅くなりがちです。回答の約束の日を過ぎても連絡がないときは、こちらから確認したほうが、次の動きを早く始められます。
また、一つの銀行に断られても、ほかの銀行では評価が違うことはよくあります。大規模修繕の費用をどう見るかも、銀行によって異なります。複数の銀行と付き合いを持ち、物件ごとに相談先を選べるようにしておくことが大切です。
まとめ
- 大規模修繕は外壁や屋上、設備などの大がかりな工事で、1,000万円を超えることもある
- 銀行は築古物件の融資で、大規模修繕の費用を収支に組み込んで審査することがある
- 表面の利回りだけでなく、修繕費を入れた実質の手残りで物件を判断する
- 過去の修繕の記録を確認し、今後10年ほどの修繕費の目安を出しておく
- 修繕費は家賃収入から積み立て、手元の現金を厚めに保って備える
- 見積もりは複数を比べ、修繕の計画を銀行にも説明できるようにしておく
レバレッジ型不動産投資を体系的に学びたい方へ
コメント